

陈少川 (
市场都在谈美国政府公债的危机,到底会不会造成利率涨到7%后就如绞杀的高利率周期呢?
在过去的经济学针对利率统计获知,一旦达到7.5%的利率等于进入超高息周期,也等于进入无效成长或高通膨周期的顶,意谓随时会进入高位崩盘周期。
到底会不会?连桥水董事长达瑞欧都开始看坏美股时,确实是开始拉警报,但最重要是“乌云满天”何时暴風雨会来?如果无法准确掌握时机的变数,即使看坏,2~3年后才发生,所谓的看趋势,也没有太大意义。
不妨比较2008年美国垃圾债券危机与这一次危机的比较,当时的状况是将垃圾债券打包后形成债券炒作,参与操作者只在乎如何获利,不在乎债券内容,最后也因为利率太高导致两个以房地产为主的贷款公司崩盘。
这一次呢?集中在前7家公司不断吸金,而且还有业绩做后盾,虽然都是打着AI的旗帜不断地扩大,表面上看起来似乎危机重重,实际上拉长时间周期观察判断,只要他们还可以创造应该有的利润,就不会立即的危机。
可不可以只关注重量级的前几只股票的动向呢?其实这是必须的,也是必然,因为即使96%股票不涨反跌,只要其中少数头部企业上涨,他们占据整体股市的总市值超过六成以上或更高,未必就一定会造成崩盘。
距离巴菲特在10年前投资苹果350亿美元,到今年采取部份获利了结后创造1850亿美元的高利润,苹果股价有跌吗?没有,还在持续上涨,显然就是有人获利了结,对整体股价没有造成因为出脱后大幅度回跌,说明俱有投资价值的股票长期持股可以赚大钱。
那么未来有关英伟达、微软、脸书、谷歌、Alphabet、亚马逊及特斯拉,后面还有OpenAI及Anthropic等,全球资金投入美国集中在这些个股,会产生投资过热吗?
过去以销售为主的产业已经无法进入排行榜,说明美国市场已经出现“大部头企业”集中与转向,自然也挤压了其它二级以下的其它行业个股,过度集中未必是坏事,但对其它飞头部企业是致命性的打击。
解读经济数据的变动必须深入观察其中的变数,不能只看整体数据,这个可以更稳健妥适判断其中的变化。
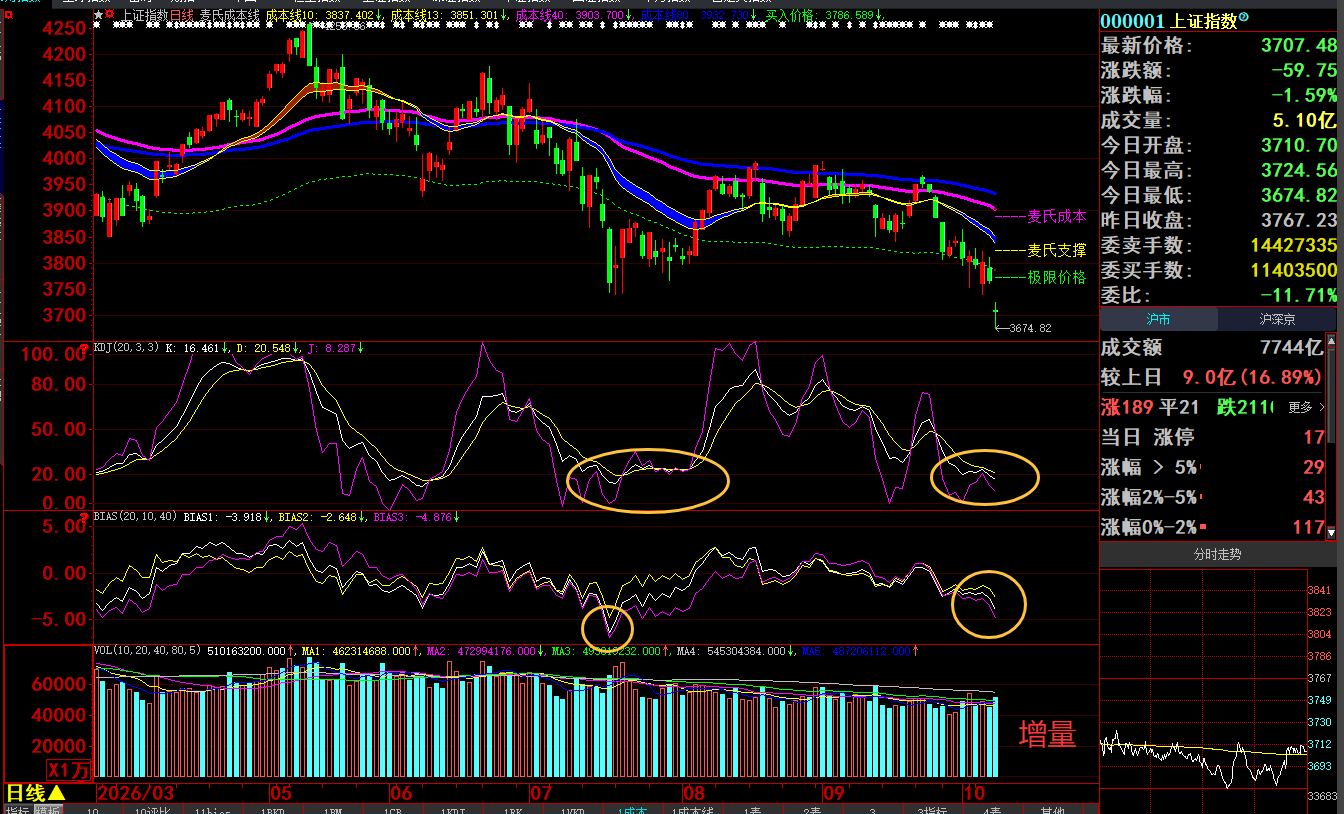
因为消息面的不稳定导致周四开盘韩国与日本股市纷纷重挫下跌,A股也受次影响之下较大幅度跳空低开,在原来低于5~10~20均线的下跌趋势之下再次下跌,符合【麦氏理论】强调的“跌势中低于10日均线随时会破底再创新低”,
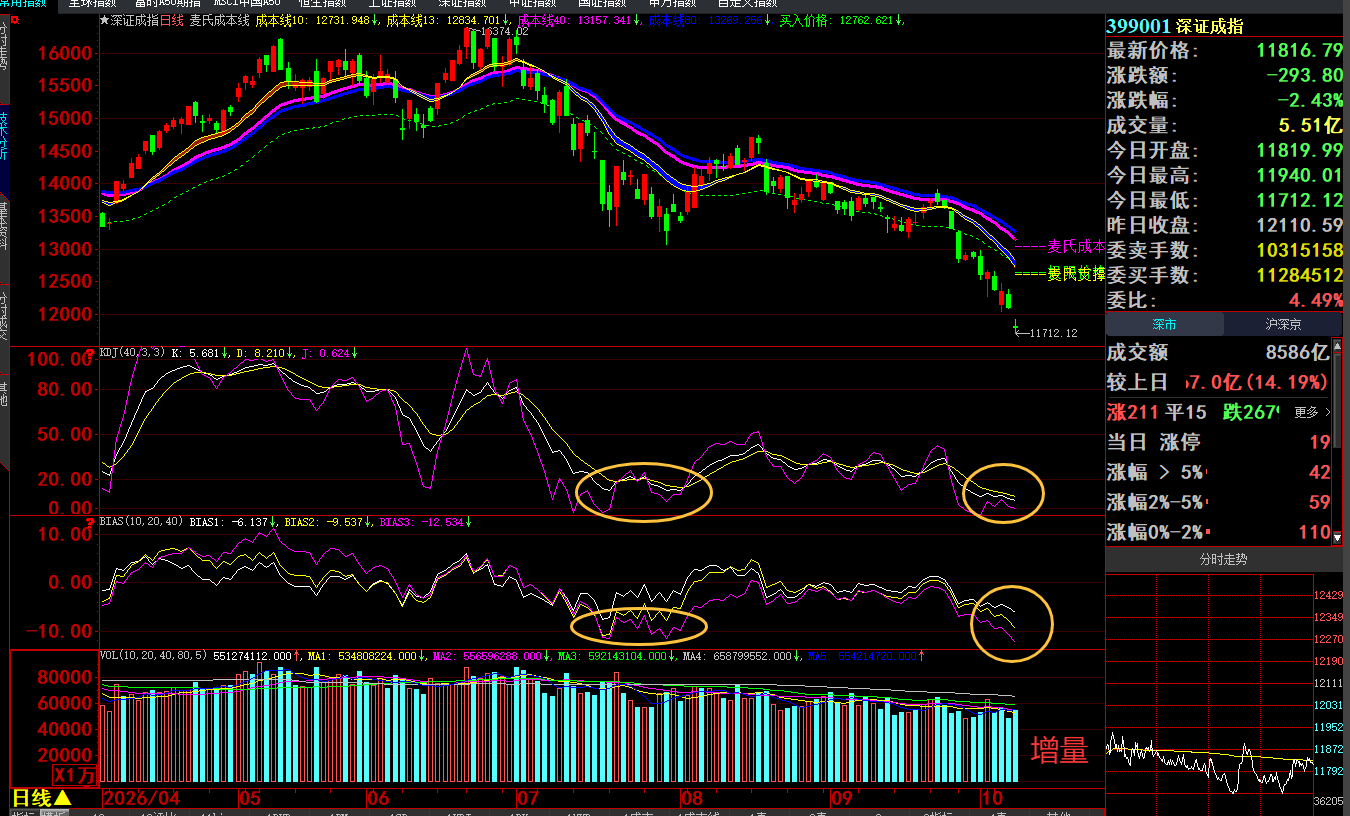
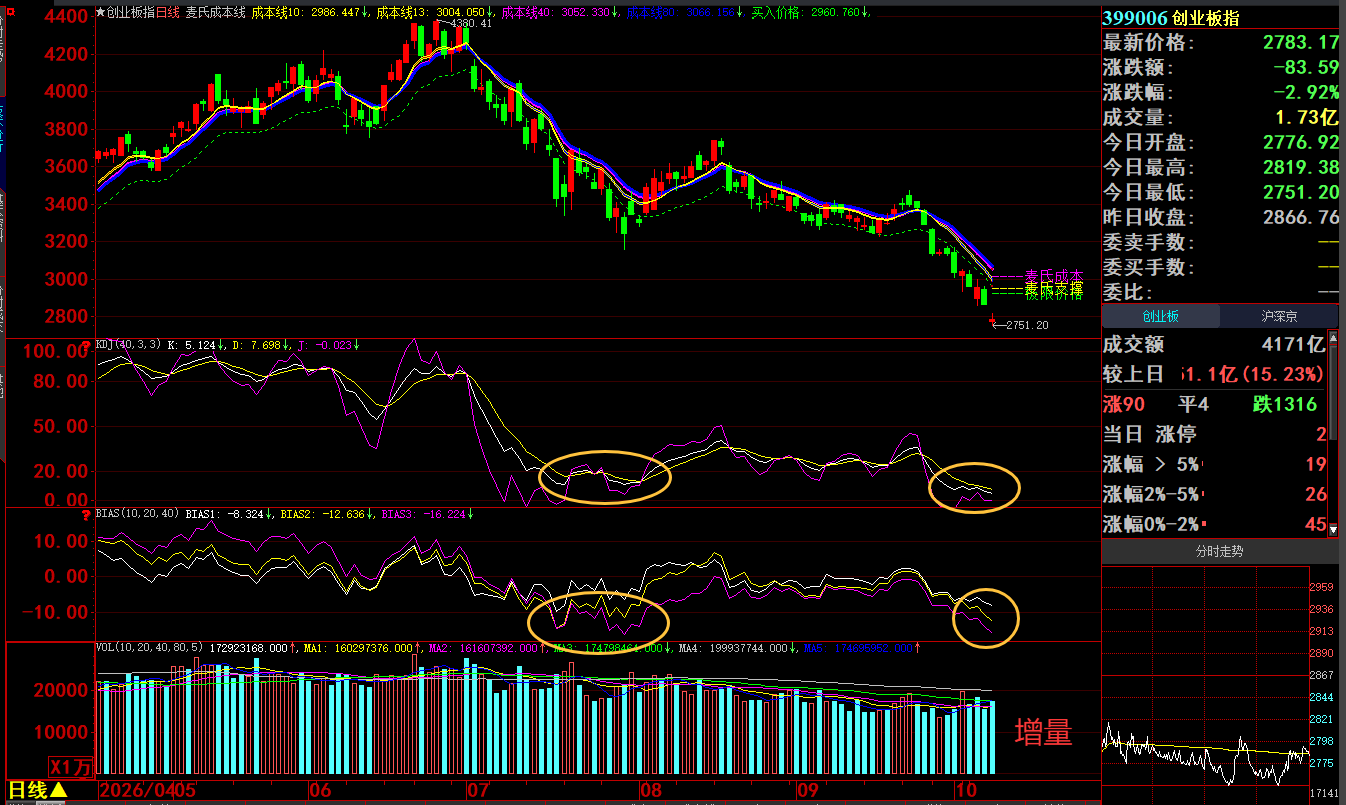
这是价格趋势必然的演绎,只有在极低位量萎缩达到低位水平后才可以扭转价格的下跌趋势,此时就等低位增量后扭转改变。对比结果可以清楚看到创业板指数的“均额量线及均数量线”全面降低达到2024年9月23日低位水平量区域,显示进入低位周期后随时会就此扭转反击拔高,务必注意。
所谓极低位量水平有三个比较模式,一是时间周期,二是换手率累积,三是横向对比。价格可以一而再、再而三创新低,只要成交量没有降到极低位量水平就会随时再压低。它显示的持股者可以因为下跌触及止损点后再止损造成一而再的破底再下跌。
价格的对比结构就是如此,此时只有进入极低位量水平后沉淀到后来增量才可以扭转改变。目前进入初步的低位量水平,但价格是否到了低位?必须采用乖离率比较,其中10~20~40日的乖离率确实进入低位水平。
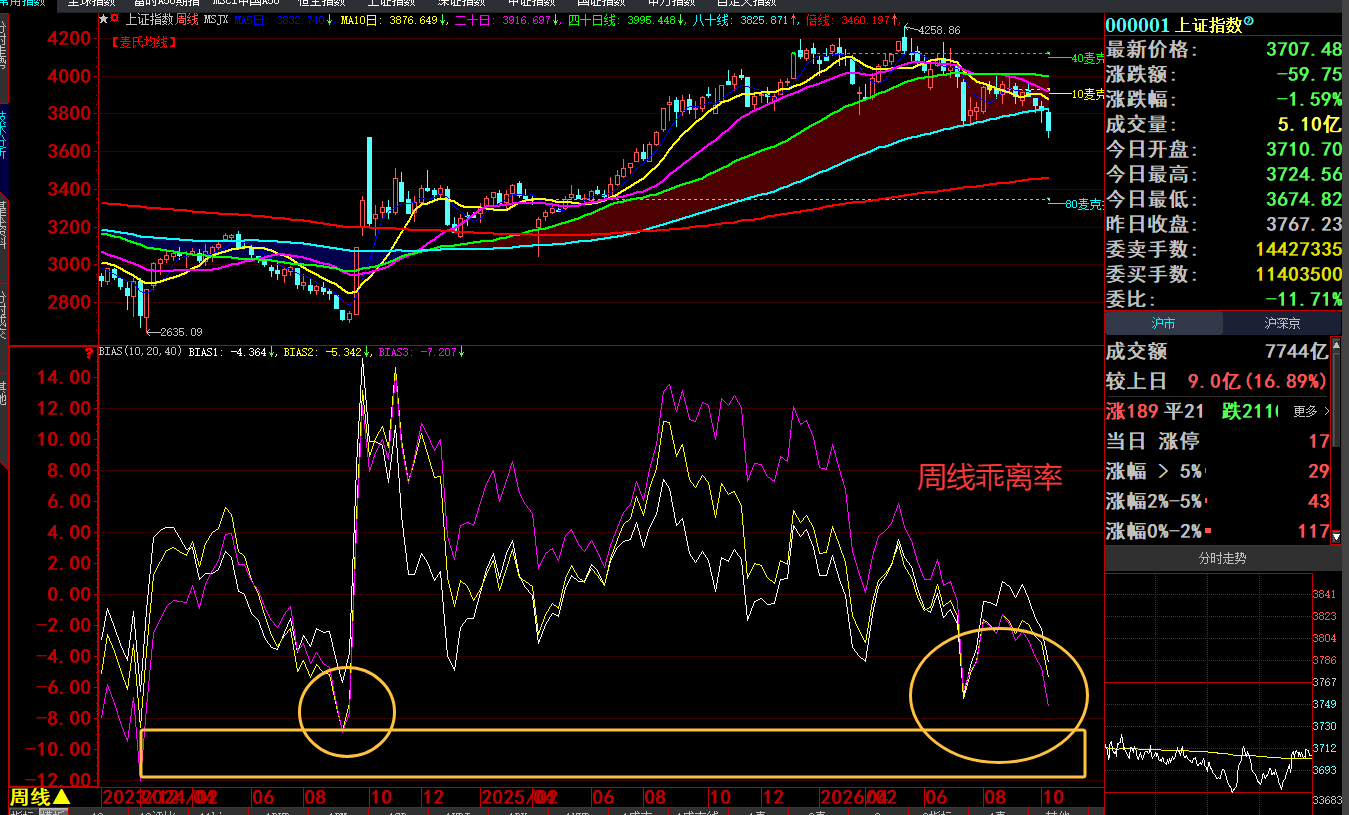
上证指数第一个40日乖利率最低位落在2025年4月7日,第二个低位在2026年7月30日,目前进入第三个低位量。比较得知,再杀跌就会进入乖离率扩大之后的反击,务必注意这个变数。
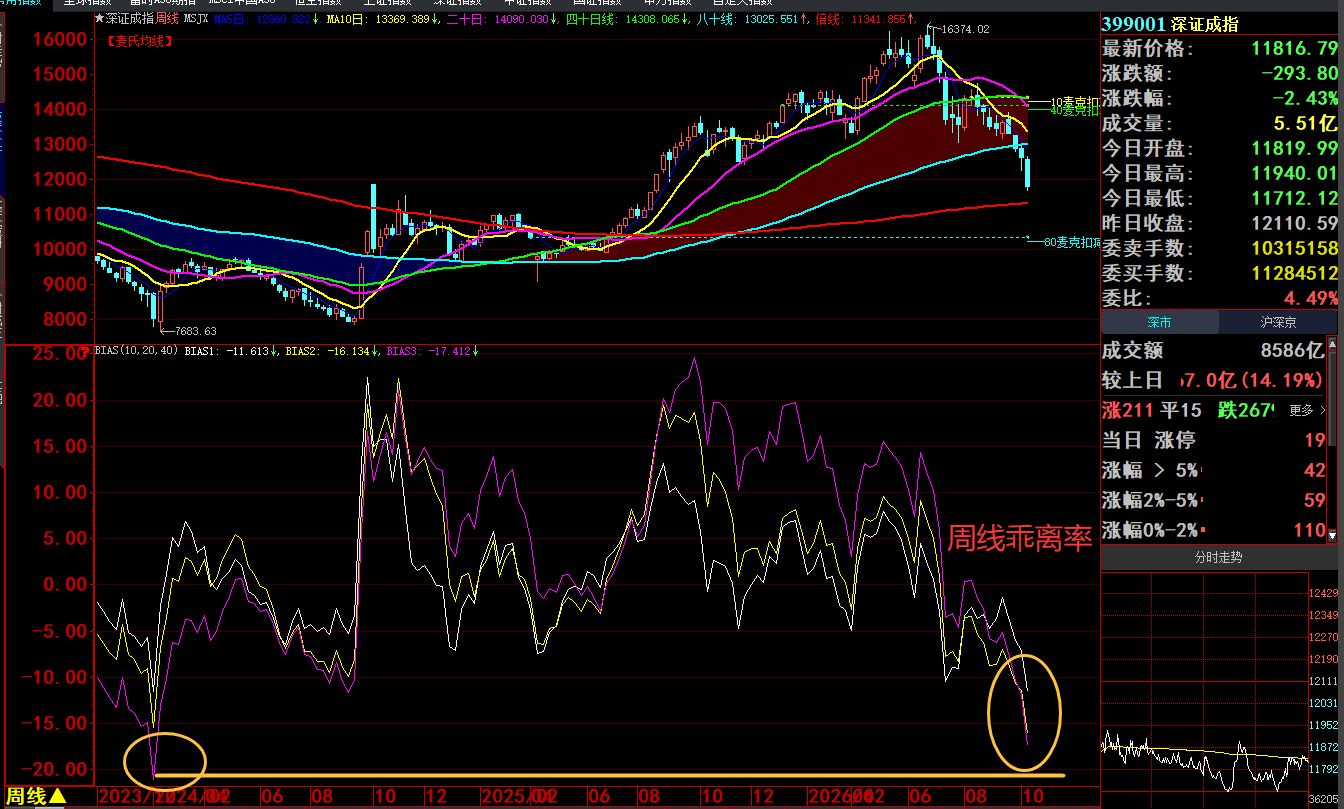
深证成指的上一个低位乖离率落在2026年7月20日,第二个低点在7月30日,周四创新低40日乖离率,意谓周五再压低可以低位低量低接待涨啦!
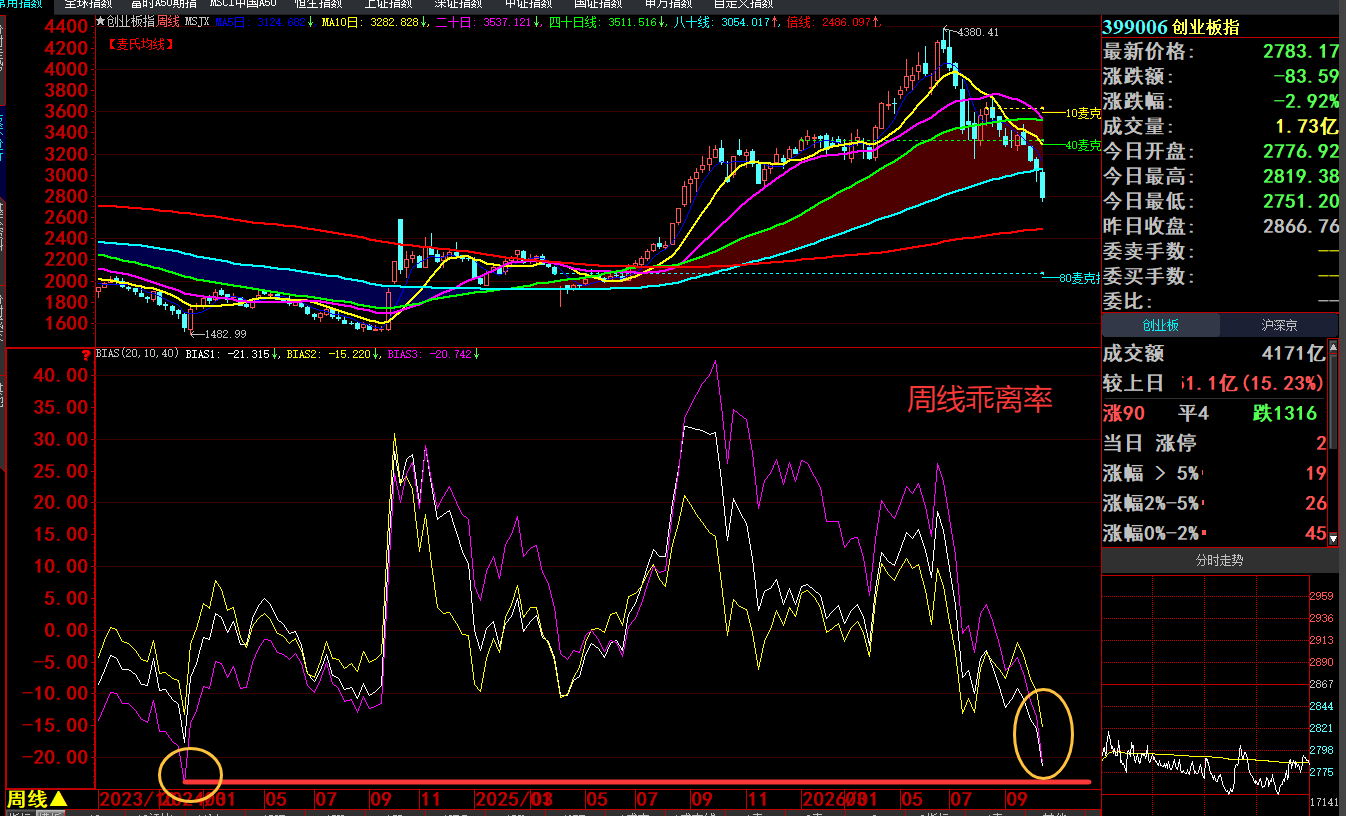
创业板指数周四的低位乖离率虽然没有比2026年7月30日还低,但周五再下跌一样会创新低新的,横向对比也会到2025年4月7日的低位,说明进入低位后随时会因为乖离率放大后强劲反击。
本栏认为,乖离率扩大后造就跌深反击即将出现,此时就等低位放大量的特征出现。最好是来一根超级大量强势扭转改变,这样就会造就从低位周期强势反击拔高进入扭转反击后确认低位,就从这里开始。
近期的一而再的下跌,一段段加速加重加大掼压,这就是赶底的动作,越是重挫大跌,越会快速出现低位反击,此时就是最好的时机,随时注意一次性反击的出现与产生,预计就从周五开始,
采取周K线比较,上证指数周K线的乖离率反而是第二个低位背离形态,对比20KDJ指标可以清楚看到低位周期的跌深或跌幅扩大。深证成指的周K线乖离率扩大创新低就是最好的形态契机,创业板指数也如此,即周五再杀跌都是买进的大好时机,就算周五不强势反击高,下周一样会带来意想不到的强势反击,务必注意。

作者本名陈少川,笔名麦克,匿名笑笑人生,祖籍广东省潮安县,1960年生于马来西亚,80年赴台求学,83年毕业,87年开始接触期货,于89年转战台湾股票市场,将证券投资行业当成终身事业,专研至今超过25年,独创《麦氏理论》,是理论创始人,每日都有文章发表在米谷网、投资快报,也是电台、媒体的常客,著有多本有关技术分析书籍。
