

陈少川 (
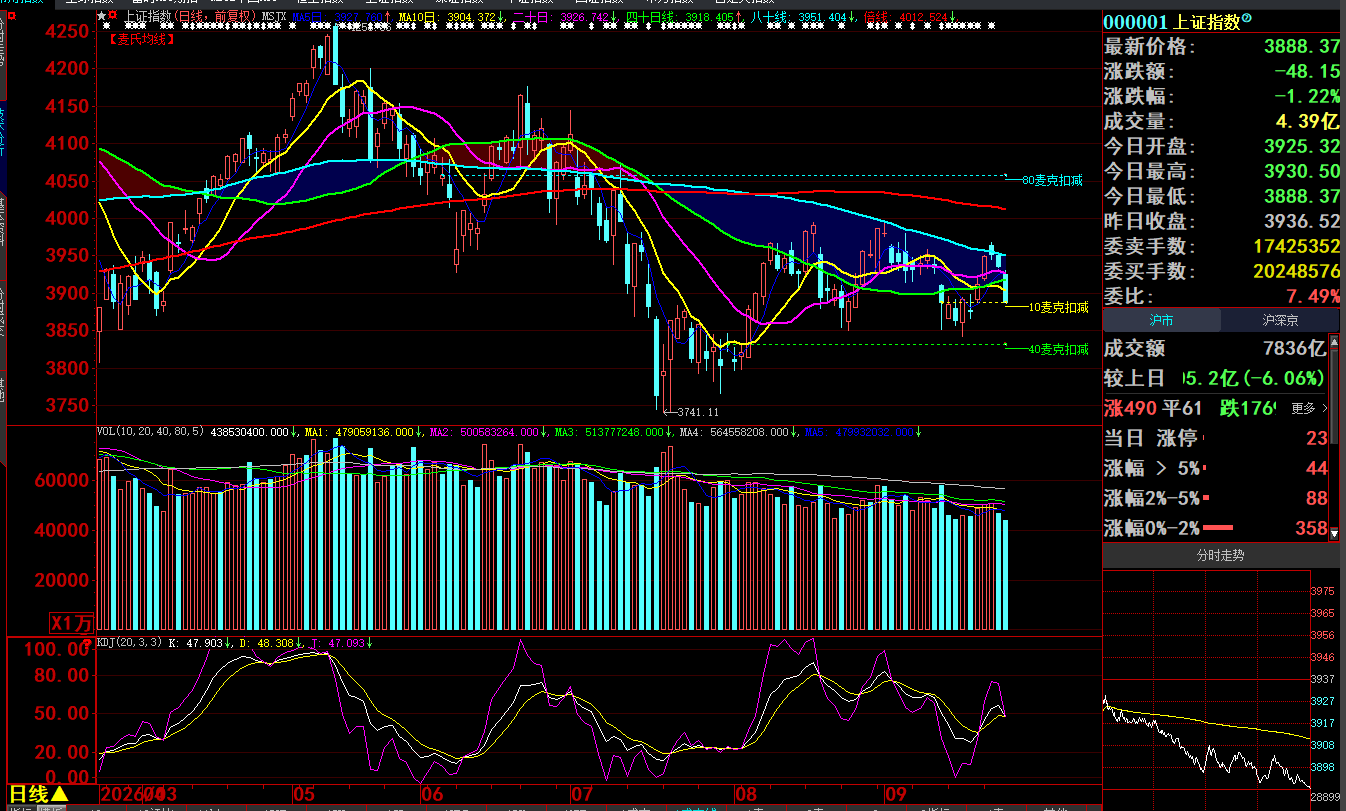
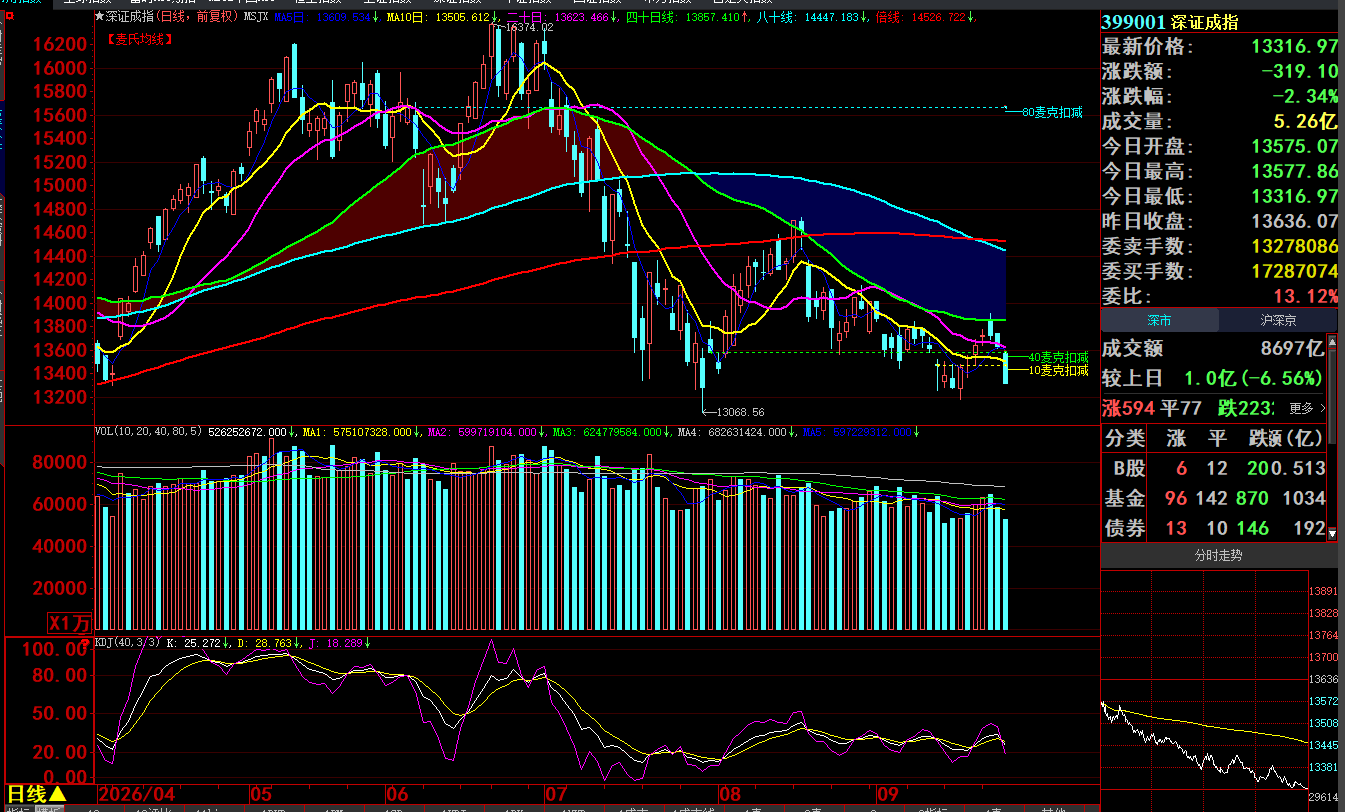
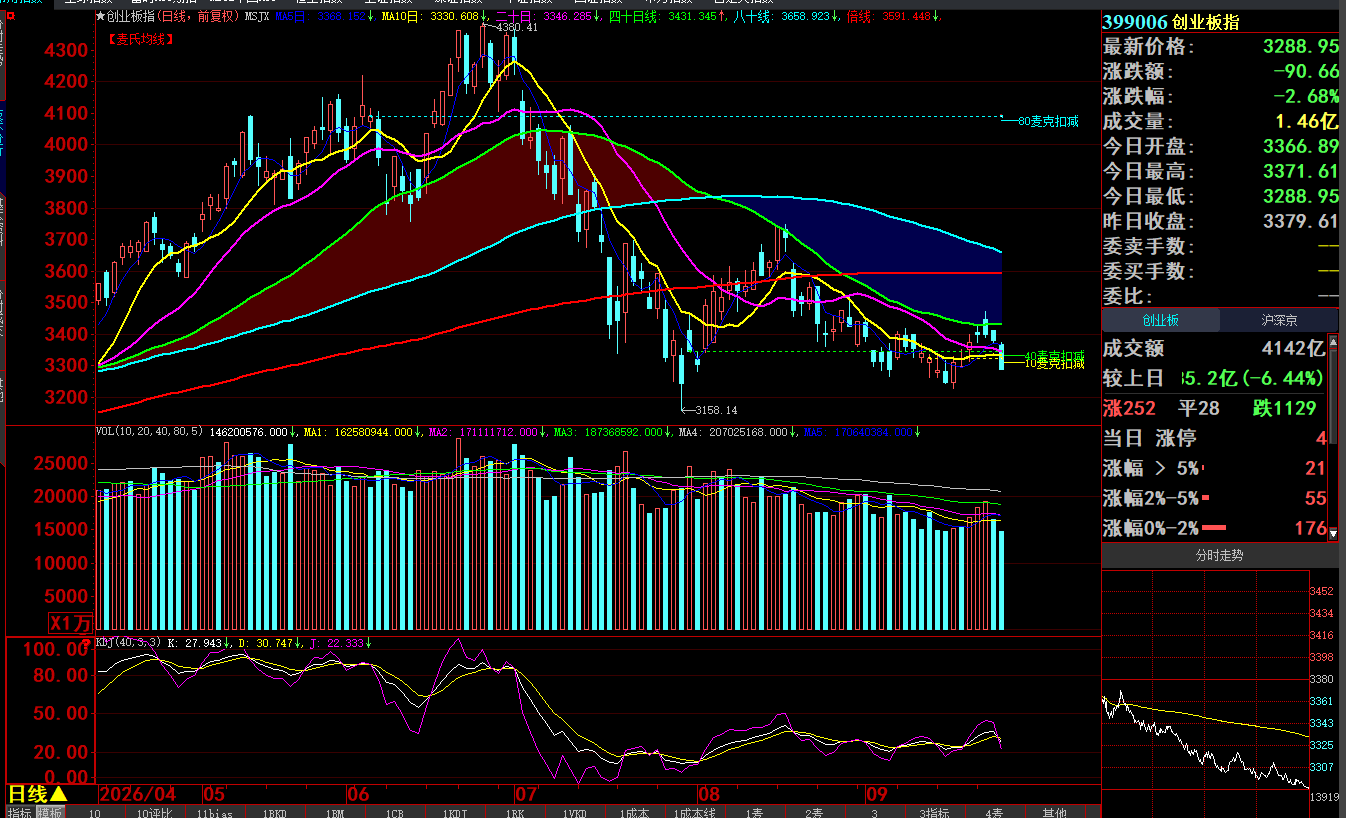
当前证券市场值得关注趋势,结合盘面与【麦氏理论】量价筹码视角分析,以下仅为市场客观趋势复盘,不构成投资建议,股市有风险,入市需谨慎。
一、大盘整体格局——区间震荡,等待 “以量破价” 确认
从【麦氏理论】看,目前指数处于底部震荡蓄势阶段,核心矛盾不是点位高低,而是成交总量能不能有效放大。
缩量盘整是当下常态:缩量回调代表浮筹持续清洗、存量流通盘筹码逐步沉淀。但缩量反弹属于筹码锁定下的试探性抬升,没有持续增量资金进场,就无法完成 “以量破价”,上方套牢筹码区压力难以一次性突破。
40/44 天周期窗口持续发挥作用:指数与板块轮动会反复贴合这个时间周期,变盘拐点往往伴随量潮改变,单纯看 K 线涨跌容易误判。
市场风格转向结构性分化,指数行情弱,个股、板块轮动行情为主;资金不再无脑普炒,优先挑选业绩兑现、筹码结构干净的标的,高拥挤题材容易快速回撤证券时报。
二、资金层面三大趋势
ETF 持续成为资金进出核心载体
机构与散户大量借道 ETF 做仓位再平衡,红利 ETF、科创、半导体 ETF 资金波动明显。这代表资金倾向于批量配置板块,而不是单打个股;板块行情的启动与退潮,ETF 资金流向会提前反映。
存量博弈为主,增量资金观望
场内资金来回轮动切换赛道,板块快速轮涨轮跌。一旦没有场外增量进场,反弹持续性偏弱;只有两市成交持续放大,才代表增量资金进场,趋势级别抬升。
北向资金波动加大,受海外利率扰动
美债利率、美联储政策预期仍是扰动变量,北向资金时而阶段性回流、时而流出,对核心权重股形成短期冲击;属于外部干扰因素,不会改变 A 股本身筹码周期结构。
三、板块主线趋势
1. 科技成长如AI、算力、半导体、华为产业链等,从题材炒作转向业绩兑现。
过去是题材普涨,现在分化加剧,订单、营收兑现成为筛选标准。算力、存储、先进封装、半导体设备,产业景气仍在,但估值需要消化,容易出现大震荡。华为相关硬件、精密制造如格林精密这类,属于细分弹性方向,受产业催化驱动,筹码波动大,适合波段观察。
【麦氏理论】重点观察:板块真实流通盘筹码比率、60 分钟区域成本,放量突破筹码峰才是强势信号;高位放量滞涨,代表筹码换手派发。
2. 高股息红利资产:震荡市底仓防御主线
银行、公用事业、电力等,波动低、现金流稳定,在市场不确定性高时,机构持续配置作为组合压舱石。但红利板块很难走出大级别主升,更多是防御属性,弹性有限证券时报。
3. 医药创新如ADC、创新药、CRO等低位估值修复。
半年报业绩改善叠加估值低位,近期资金关注度提升,属于困境反转方向,不是全面大牛市,是细分赛道结构性机会,重点看管线落地与订单。
4. 周期与化工如氟化工、有色:看供需与涨价逻辑。
部分化工品、金属供需格局改善,受益 PPI 边际回暖,属于涨价驱动行情。氟化工这类细分,适合跟踪产品价格与库存变化,量价同步才具备持续性。
5. 券商板块:行情放大器,不是先行领涨
券商属于 “行情的结果”,不是行情起点。只有大盘持续放量、市场成交回暖,券商板块才会启动;缩量环境下券商很难走出持续行情,可作为市场情绪风向标观察。
四、制度与市场生态趋势
退市、IPO 常态化,估值进一步两极分化
垃圾股、纯题材小票估值持续压缩;具备真实业绩、现金流的中小优质公司获得溢价,炒小炒差的生态持续弱化。
并购重组、资产整合机会增多
文化传媒、部分国企上市公司资产重组案例增多,带来事件驱动型机会,但这类消息博弈风险极高,很容易利好兑现下跌。
机构投资向均衡配置转变

作者本名陈少川,笔名麦克,匿名笑笑人生,祖籍广东省潮安县,1960年生于马来西亚,80年赴台求学,83年毕业,87年开始接触期货,于89年转战台湾股票市场,将证券投资行业当成终身事业,专研至今超过25年,独创《麦氏理论》,是理论创始人,每日都有文章发表在米谷网、投资快报,也是电台、媒体的常客,著有多本有关技术分析书籍。
