

陈少川 (
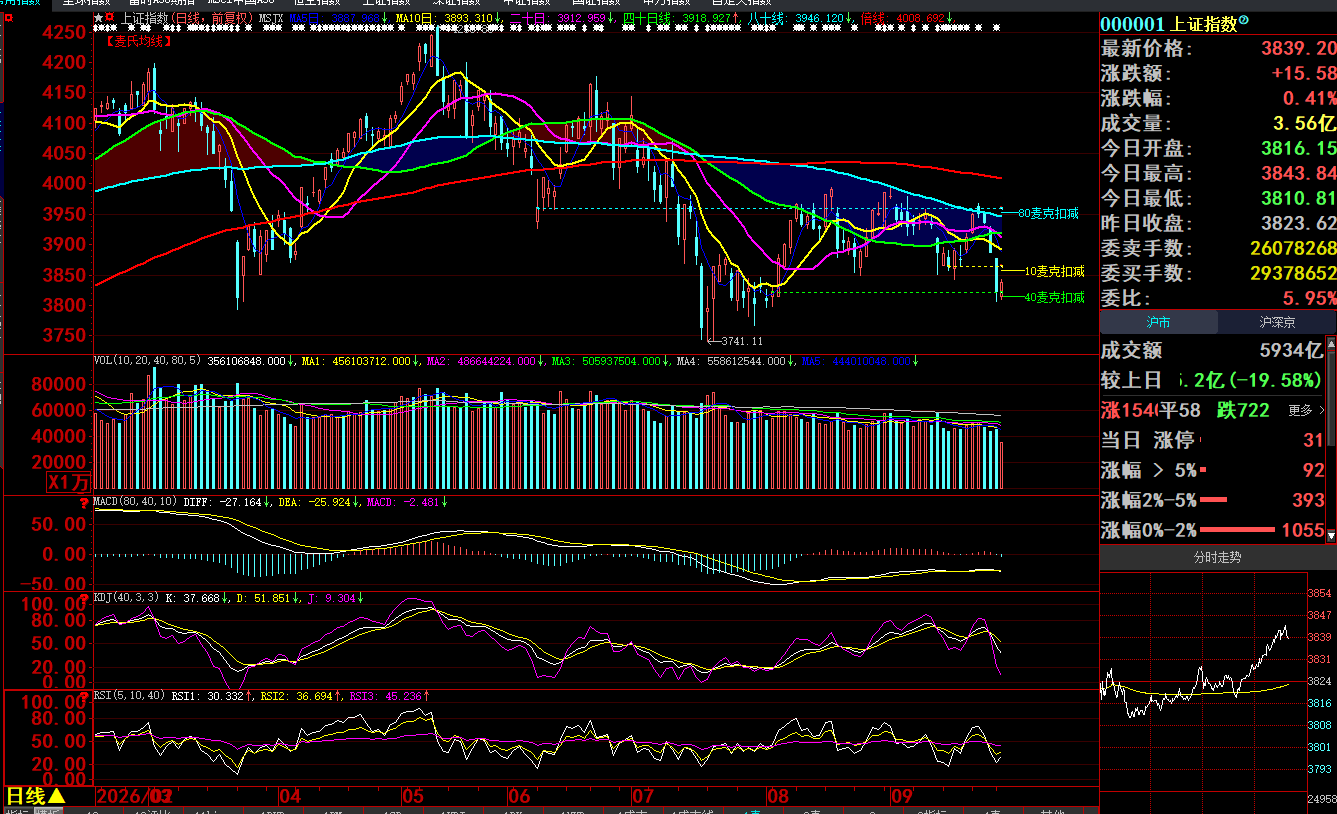
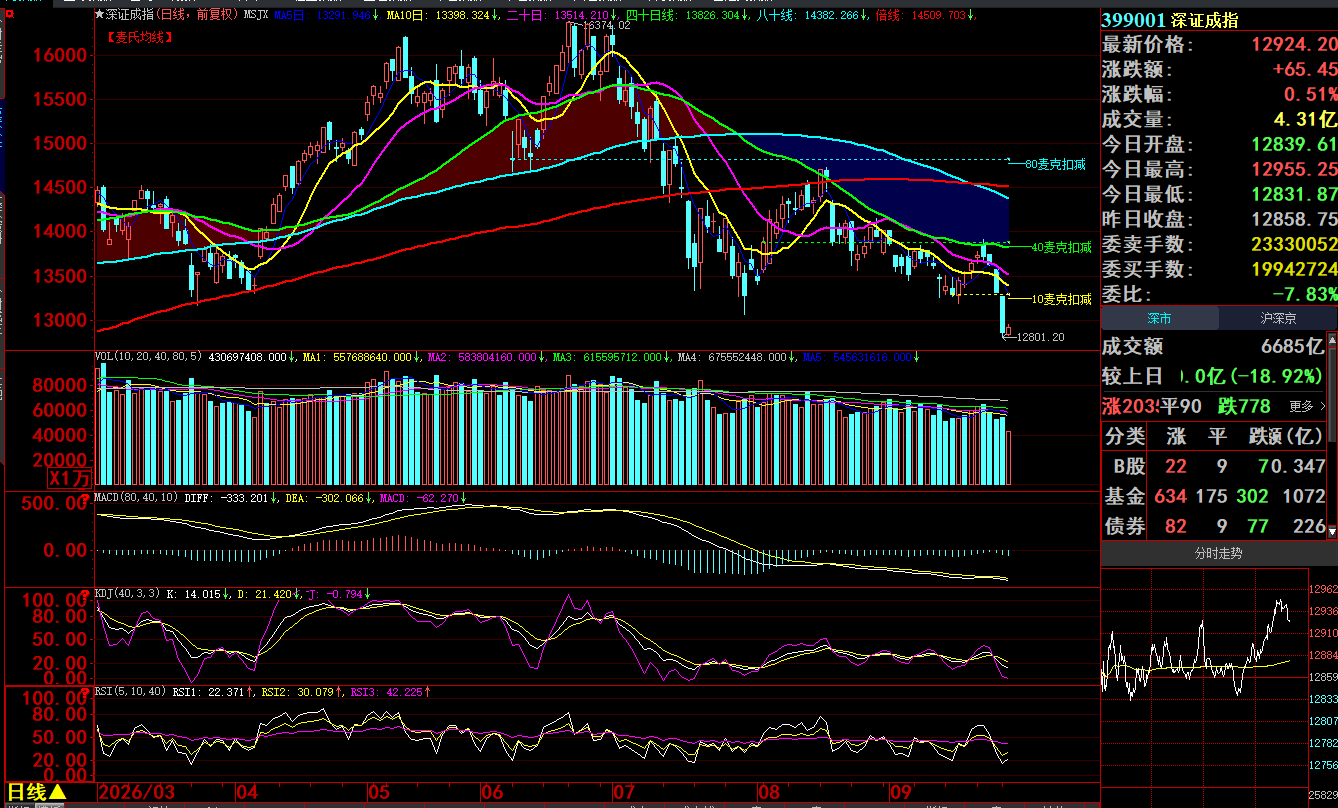
如何判断缩量逼杀阶段浮筹是否耗尽?用【麦氏理论】视角解读,以量潮、筹码换手、周期、成本四个维度,区分普通缩量回调与缩量逼杀、浮筹耗尽。
核心一句话:缩量不是越少越好,是 “该卖的人已经不想卖”,成交萎缩到常态最低量水平,同时价格不再创新低,才叫浮筹耗尽。
一、量潮基准(首要条件)
1. 量能持续递减,一波比一波低:
缩量逼杀过程,每一轮小幅下探的成交量,必须低于前一次下探量,形成量潮阶梯萎缩。
【麦氏理论】:量先价行。如果价格持续创新低,但成交量不再继续缩小,说明还有浮筹在持续割肉,浮筹未耗尽。
2. 量能压缩至 “最低量基准”:
取近40/44天周期内的成交均值,当成交量压缩到周期均量的30%~40% 附近,进入低量区。
不是绝对地量,而是阶段性地量:连续2~3个交易日维持低量,不再继续缩,代表抛压枯竭。
重点:缩量同时,换手率持续走低。个股真实流通盘换手降到低位区间,短线浮动筹码交易意愿消失。
区分:阴跌缩量(持续创新低,量能低位但还会再跌)≠ 逼杀末端缩量(价格跌不动,量压到极致)。
二、价格结构与K线信号的验证
浮筹耗尽前,价格会有特征:
1. 下跌速率放缓:从急跌 → 小阴小阳磨盘,长阴线逐步消失,震荡收窄。
2. 不再创新低是关键确认信号
缩量逼杀末期,指数 / 股价尝试下探,但低点无法有效跌破前低,形成量缩、价不跌,这是浮筹耗尽最直观的价量配合。
若持续缩量还不断创新低:说明还有套牢盘止损涌出,浮筹仍在释放,不能认定耗尽。
3. 60 分钟 K 线区域成本支撑测试
回踩 60 分钟区域成本线时,盘中下探但快速收回,留下长下影;下跌时抛单很轻,稍微有买盘就能拉回,代表下方抛压已经不多。
三、真实流通盘筹码比率观察【麦氏理论】核心
1. 统计真实流通盘筹码比率:把大股东锁定、长期不动底仓剔除,只看市场可交易筹码。
2. 缩量逼杀过程:短线获利筹码不断减少,套牢盘逐步固化。
浮筹耗尽特征:短线浮动筹码占真实流通盘比重降到低位;剩下持仓者大多已经深度套牢,不愿卖出,形成 “惜售”。
反面信号:筹码峰持续下移,说明不断有人割肉离场,浮筹没有耗尽。
四、周期辅助观察(40/44 天周期)
缩量逼杀的时间窗口,对照 40/44 天周期推演:
当下跌运行接近周期时间节点,同时叠加上面 “量缩、价止跌、换手压低” 多重条件,浮筹耗尽概率大幅提升。
时间未到周期节点,单纯缩量,往往只是短暂休息,后续仍有再杀空间。
五、重要甄别:浮筹耗尽 ≠ 马上反转上涨
浮筹耗尽只代表抛压枯竭,没有继续杀跌动能,不等于立刻上涨。
此时只是进入转折前置阶段,还需要等待:快速杀跌 + 大量换手的确认动作。
也就是本栏前面所说:极致缩量逼杀之后,常会出现最后一次急杀,盘中集中换手,完成筹码大交换,才有机会“以量破价”反转。
周二的整体行情走势,最大的缺点还是铭宇明显放大量攻坚,这是近期的行情状况,拉长时间比较可以发现,A股市场的换手率太高,为何会如此居高不下呢?从盘面走势显示,有些个股一日间换手率可以超过50%以上,这是绝对不应该的滚动量,但这样的换手量反而被市场视为正常。
例如新股上市第一天,通常换手率都特别高,周二新股上市的N安达(920202)到下午14点13分写稿为止,换手率达到89.32%,成交金额5.98亿元,中签者选择第一天就卖出,涨幅达到269.54%,翻两倍了,卖出也正常。
另一只N鸿富诚(301716)换手率77.04%,成交金额56.82亿元,涨幅达到680.63%,获利了结卖出的操作极为明细。
比较一下近期上市如长鑫科技(688825)及宇树科技(688836),前者第一天上市成交金额1412亿元,换手率66.40%,收盘49元,到周二仍在这个价格之上,显示长期持股可以或;后者第一天上市换手率85.28%,成交金额232亿元,高价上市当天收盘845元,周二盘中股价最低来到450.70元,大致上维持在454元区间。
新股上市中签者只是参与新股抽签,上市后几乎都会卖出,不存在长期持股的准备。大股东因为有锁定期限制,不能随意卖出,所以市场流通筹码等于是中签者卖出,也因为筹码有限,只要有效控筹,股价很容易被人为锁定后炒作。
这是A股的特性,不同市场的换手率特别高,创业板市场整体换手率只要32天换手率达到100%,这是典型的高频率高周转高换手,自然带来高风险。正因为这个特性,敢涨敢跌,时间偏短,所以也不存在长期套牢盘的概念,所以当跌到每一个低位后,自然反击的动作也会加速加快加大。
换手率高意谓市场的持股时间短,相对风险偏大。因为股价波动变大,持股者一个不注意很容易亏损,所以自然不愿意长期持股。这是A股最大的弊端,必须大量滚动才会更吸引资金进场,缩量滚动偏慢,结果交易频率降低反而视为市场不俱有吸引力。
这是错误的认知影响了整体盘势的变动,可以视为“劣币驱逐良币”的反淘汰,时间拉长后变成习惯性,也成就了A股市场是“赌场”的概念,当然抑制了更多长期资金投资股市的信心。
股市一定是“如鱼得水”,不是先有水才有鱼,或先有鱼才有水的概念,而是相得益彰。可惜A股市场经常扮演的是“赚钱效应”,必须先有大部份人赚到钱,才会吸引更多人投入股市。一旦发现不容易赚钱,都不愿意投入。
简单的说,目前的说明是因为不容易赚到钱,所以资金迟迟不敢进场。往往因为更多人不敢进场,才容易形成见底量的事实。所以缩量见底就是这样形成,每一次都如此,只要在低位量阶段买入持股,一旦强势反击拔高都可以轻轻松松获利,您不妨一试。

作者本名陈少川,笔名麦克,匿名笑笑人生,祖籍广东省潮安县,1960年生于马来西亚,80年赴台求学,83年毕业,87年开始接触期货,于89年转战台湾股票市场,将证券投资行业当成终身事业,专研至今超过25年,独创《麦氏理论》,是理论创始人,每日都有文章发表在米谷网、投资快报,也是电台、媒体的常客,著有多本有关技术分析书籍。
